 Simone
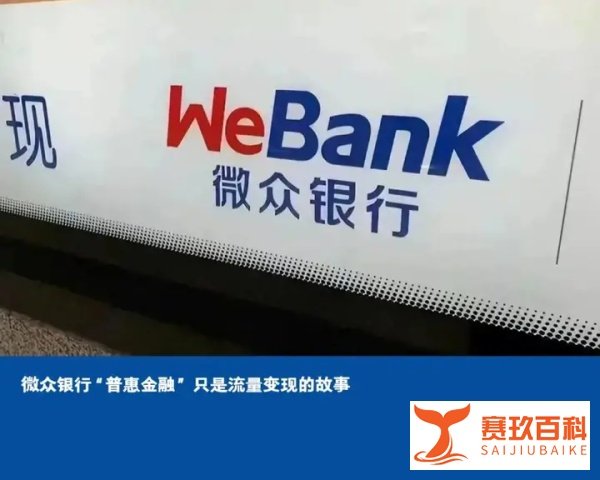
微众银行“普惠金融” 只是流量变现的故事
的有关信息介绍如下:微众银行的“普惠金融”并非单纯的流量变现故事,但其发展模式存在争议,既具备互联网流量优势,也面临利率高、催收不当等问题,与传统金融机构存在相似性,距离真正的普惠金融目标尚有差距。
微众银行作为国内首家互联网银行,腾讯是其第一大股东,持股比例达32.73%。腾讯旗下的微信和QQ两大超级应用平台为微众银行提供了庞大的用户基础。2015年5月,成立仅半年的微众银行推出纯线上小额信用循环消费贷款产品“微粒贷”,凭借微信(包括WeChat)月活跃用户6.97亿、QQ月活跃用户8.53亿的流量优势,迅速坐拥4亿个人有效客户。
借助互联网流量,微众银行实现了低成本、高效率的运营。截至2023年末,微众银行总资产为5356亿元,较上年末增长13%,全年实现营收393.61亿元,净利润108亿元,其净利润比全国其他18家民营银行净利润总和还要高出数亿元。在2024年全球中小企业金融论坛上,微众银行获“年度中小企业金融机构”全球商业银行类别铂金奖和亚洲地区铂金奖;在2024 IDC中国年度峰会上,获得“数字原生企业特别奖”,这些奖项表明其在金融领域取得了一定的成绩。
微众银行发展模式存在争议
利率问题:从用户反馈来看,借款人利息成本并未因互联网流量带来的低成本运营而下降。在黑猫投诉上,有用户反映在微粒贷贷款36000元还20期,已还满20期后,平台要求再还3897.90元,涉嫌虚增债务,年利率超18.5%,高于LPR4倍。还有借款人反映微众银行企业贷款借款利息高达17%,虽然未达到高利贷范畴,但与普惠金融让小微群体受益的目标相差甚远。融360发布的“小微企业普惠指数”数据显示,中国62%的小微企业贷款产品年化利率在24%以上,银行人士也介绍目前小微企业年贷款利率要去到12% - 15%,“如果没抵押的话,40%到70%都有可能”,说明小微企业融资成本并未下降,甚至有的客户贷款成本还存在上升情况。
催收问题:微众银行存在暴力催收现象,有借款人反映其受到骚扰恐吓,平台爆通讯录,骚扰借款人紧急联系人电话,还委托各种第三方人和软件发短信、打电话骚扰恐吓,违法使用虚拟电话号码进行骚扰。暴力催收往往是因为前期风控存在漏洞,这与微众银行以大数据风控技术自我标榜的形象不符。而且微众银行正在加大催收力度,今年6月发布业务运营支持岗(法诉)招聘公告,负责法律诉讼业务全流程工作支持等,搭建法诉业务管理体系,探索多元化法催体系;5月29日发布的业务运营支持岗招聘,主要负责委外催收作业、品质合规性、催收强度的检查监测等,促进委外催收机构效率提升。这一系列行为表明其发展逻辑与传统金融机构有相似之处,即利用互联网提高放贷覆盖面,再通过强力催收实现回款。
真正的普惠金融需给小微群体带来实惠
所谓的普惠金融,绝不是仅靠用户量指标就可以衡量,更重要的是要看给小微群体带来多少实惠。目前微众银行在利率和催收方面存在的问题,反映出其距离真正的普惠金融目标还有较大差距。银行金融机构在宣扬普惠金融成就的同时,应更加关注小微企业的实际融资成本和借款体验,切实降低小微企业的融资负担,提供更加优质、合规的金融服务。


