 Simone
一手的好牌,为何银行系电商仍难逃困境?
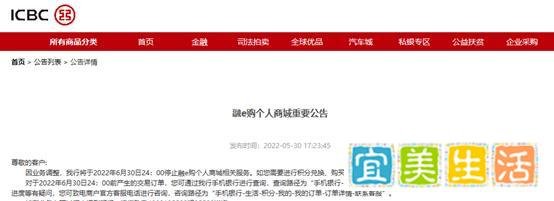
的有关信息介绍如下:银行系电商虽具备诸多优势,但因定位偏差、用户习惯固化、服务短板等问题,仍难逃发展困境。具体原因如下:
定位偏差:金融导向弱化电商本质
银行本质是金融机构,其电商平台的核心目标是服务金融业务,而非单纯追求交易规模。例如,银行希望通过电商平台提供场景和流量,增强客户黏性,推动金融与互联网结合,甚至利用平台数据支撑金融服务。这种定位导致银行电商更重视平台对金融业务的带动作用,而非客户购物体验或交易流程便利性。
相比之下,淘宝、京东等专业电商平台以交易为核心,通过优化客户体验和交易流程吸引用户,并逐步引入金融服务。银行电商的“金融优先”定位使其在市场竞争中处于被动,未能将互联网电商视为直接竞争对手,导致发展导向与市场实际需求脱节。
用户习惯固化:后发者难以切入市场
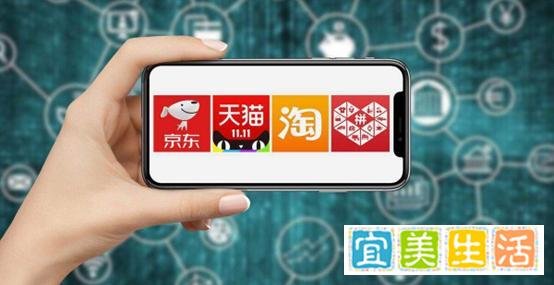
当前网购流量入口已被互联网公司占据,公众网购习惯已形成。银行系电商作为后发者,难以改变用户习惯。例如,支付宝尝试社交功能、拼多多拓展高端市场、京东布局低端市场均面临挑战,银行电商同样面临类似困境。
银行电商并非专业购物软件,其商品种类、购物便利性不及淘宝、京东等平台。金融交易属于低频行为,而购物是高频需求,低频交易软件承载高频购物功能存在天然矛盾,进一步限制了用户使用意愿。
服务短板:互联网思维与用户体验不足
银行缺乏互联网思维,在产品丰富度、用户体验等方面与互联网电商平台存在差距。例如,互联网平台通过品牌捆绑、联合营销、打造爆款等方式吸引客户,而银行电商的货物品类不够全面,支付、售后等环节不流畅,导致客户购物体验较差。
流量不足进一步降低了商户入驻意愿,形成恶性循环:流量低→商户少→商品种类有限→用户体验差→流量更低。银行电商难以实现“提供优质服务”“保障商户收益”“自身获客盈利”的平衡。
运营策略局限:促销活动与资源整合不足
尽管银行资金雄厚,可开展促销活动,但其运营策略仍以金融业务为核心,未能充分整合资源优化电商服务。例如,银行电商未将交易规模作为关键指标,导致在市场推广、用户拉新等方面投入不足。
互联网电商平台通过大数据分析、精准营销等手段提升用户黏性,而银行电商在数据驱动运营方面相对滞后,进一步削弱了市场竞争力。
银行电商的转型方向:


