 Simone
香港公司如何控股内地公司?利润如何带回?
的有关信息介绍如下:香港公司控股内地公司主要通过注册香港公司、完成法律公证、符合外资准入要求并完成资金合规入境实现;利润返港需通过分红流程,并满足税务备案及外汇管制要求,同时可通过持股比例设计、区域性税收优惠等策略优化税务成本。 以下是具体操作流程与关键要点:
注册香港公司
核心要求:需提供英文名称(中文繁体可选)、股东/董事信息(年满18周岁,可兼任)、注册资本(默认1万港币,3年内实缴)及香港注册地址(可由秘书公司提供)。
合规要点:可通过个人或公司持股;需通过持牌律师事务所或代理机构完成注册。
公证与法律认证
香港公司资料(如章程、股东名册)需经香港公证机构公证,并由中国法律服务(香港)有限公司加章转递,形成内地法律效力文件。
双重认证流程:香港律师公证→中国法律服务(香港)转递,确保文件在内地股权变更、经营许可等业务中有效。
办理香港公司公证书时,董事可不到场,通过授权委托即可完成。
外资准入与持股比例
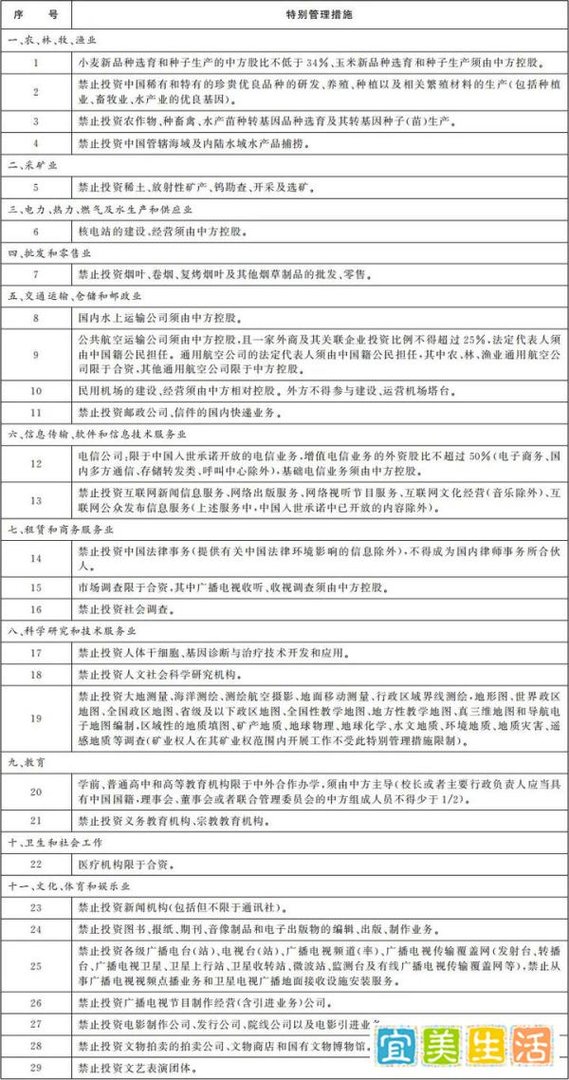
行业限制:需符合《外商投资准入特别管理措施(负面清单)》,部分行业(如教育、医疗)可能禁止外资进入或要求中方控股。
持股比例:外资持股比例通常不超过49%(特定行业除外),鼓励类项目(如高新技术、环保)可申请更高比例。
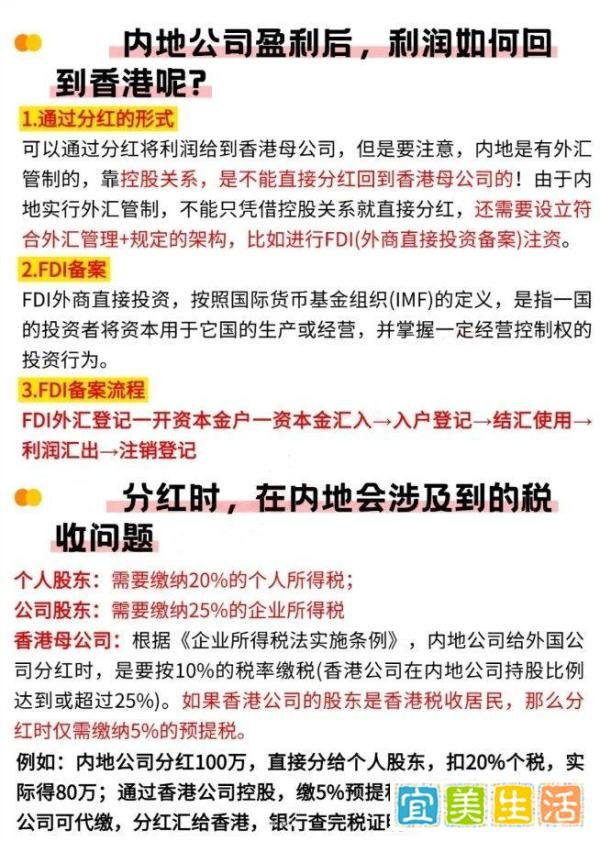
资金合规入境(FDI注资流程)
关键文件:银行汇款凭证、资金来源证明、投资协议等需全程留存。
操作步骤:
确定投资形式(新设/并购)及行业方向;
准备外资审批材料(公司章程、股东证明、资金来源证明);
开设外汇资本金账户,汇入注册资本并出具到位证明;
办理工商变更登记,领取营业执照。
分红返港流程
预提所得税:内地子公司需代扣代缴预提所得税,税率根据持股比例和时长确定:
持股≥25%且满12个月:税率5%;
持股<25%:税率10%。
香港免税条件:若香港公司满足离岸利润豁免条件(业务不在香港发生),可申请免税。
外汇管制合规
税务备案:利润汇出需完成税务备案,并确保交易真实性,避免虚构交易导致“逃汇”风险。
关联交易:服务费、借款利息等需符合“独立交易原则”,否则可能被调整补税。
税务优化策略
持股比例设计:建议持股≥25%以适用5%优惠税率,并持股满12个月。
区域性税收优惠:利用自贸区(如前海、横琴)政策,降低综合税负。例如,前海对符合条件的企业按15%征收企业所得税。
香港税务居民身份:申请《税收居民身份证明》,确保离岸利润豁免。
税务风险防控
经济实质要求:香港公司需满足办公场所、雇员、实质业务等要求,避免被认定为“导管公司”。
转让定价文档:内地子公司需准备同期文档,防范反避税调查。
架构优化方向
VIE或红筹架构:通过香港公司搭建VIE或红筹架构,投资内地限制行业(如互联网、教育)。
跨境资金池:利用香港无外汇管制优势,规划跨境资金池,提升资金使用效率。
长期合规维护
香港公司维护:按时年审、报税,避免被列为“不活跃公司”。
内地子公司维护:定期提交年报、财务数据,确保合规运营。
香港公司控股内地企业可实现股东隐私保护、税务优化及资金自由流动,但需严格遵循两地法律与外汇管制要求。通过合理设计持股比例、利用税收协定及区域优惠政策,企业可显著降低综合税负。建议操作过程中寻求专业机构协助,确保架构合规性与税务安全性。


