 Simone
纳税人权利
的有关信息介绍如下: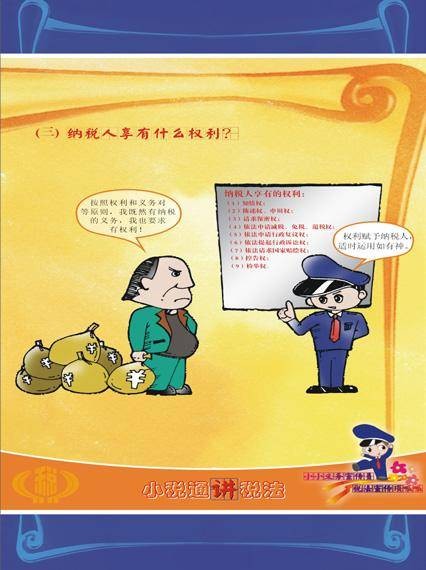
纳税人权利是法律赋予纳税人在税收征管活动中享有的法定权益,旨在平衡纳税义务与合法权益,形成覆盖税收全流程的权利保障体系。其核心源于税收法定原则,中国通过《税收征收管理法》及2009年国家税务总局《关于纳税人权利与义务的公告》予以系统界定 。
该权利体系分为税前、税中、税后三个阶段,包含知情权、保密权、税收监督权等14项具体权利。主要内容涵盖程序性权利(如申报方式选择权)、救济性权利(如复议诉讼权)及实体性权利(如税收优惠权),确保纳税人可依法申请延期缴税、退税、委托代理,并在争议时获得法律救济 。各项权利的具体内涵在相关公告中有详细界定,例如知情权包括了解税收法律、办理程序、税额计算方法和法律救济途径等 。税务机关需履行保密义务,并规范检查程序与凭证开具要求 。
纳税人权利概念起源于1215年英国《大宪章》对征税权的限制,后发展为现代税收法律主义原则。中国自改革开放后逐步构建纳税人权利体系,通过修订税法明确权利边界,2009年首次以公告形式系统确立14项权利框架,但权利普及与实践仍存差距 。
想要了解更多“纳税人权利”的信息,请点击:纳税人权利百科