 Simone
股价暴跌!曾力压比尔盖茨的孙正义,如今负债19.7万亿
的有关信息介绍如下:孙正义及软银集团目前面临股价暴跌、高负债及投资失利等多重困境,但“套现跑路”可能性较低,更多是因资金需求压力所致。
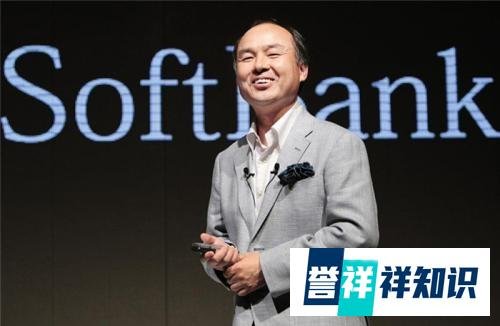
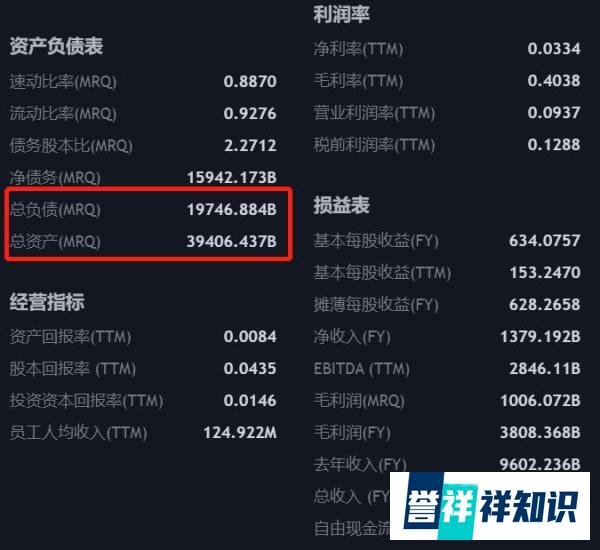
截至最新数据,软银总负债达19.7万亿日元(约合1830亿美元),总资产39.4万亿日元,资产负债率50%。
年收入9.6万亿日元(约合890亿美元),年毛利润3.8万亿日元(约合353亿美元),利润难以覆盖负债,财务风险显著。
2019年底负债已高达1730亿美元,其中近一半由旗下公司产生。
高负债运营:软银长期依赖债务驱动扩张,需持续融资维持运营。
愿景基金投资失利:旗下愿景基金连续亏损,如2019年三季度亏损65亿美元,其中愿景基金亏损89亿美元。
诉讼赔偿压力:WeWork母公司起诉软银违反30亿美元收购协议,可能面临巨额赔偿;愿景基金投资的88家公司中至少15家可能破产,进一步加剧资金压力。
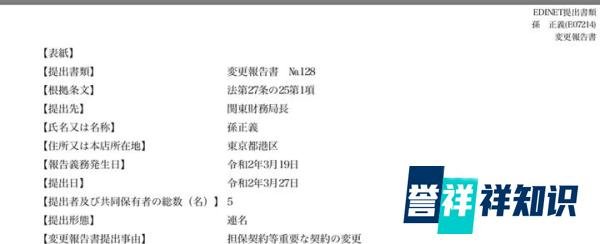
2020年《福布斯全球亿万富豪榜》显示,比尔·盖茨以980亿美元位列全球第二,马云以388亿美元位列第17位,孙正义仅以166亿美元位列第56位。
孙正义财富大幅缩水,与比尔·盖茨、马云的差距显著扩大。
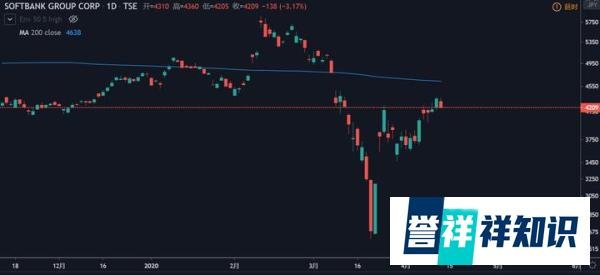
偿还债务:软银高负债需持续融资偿还,质押股票可快速获取流动性。
支撑愿景基金:投资失利后,需资金应对诉讼赔偿及潜在破产项目损失。
维持运营:避免因资金短缺导致业务收缩或错失投资机会。
股价持续下跌风险:若软银股价长期低迷,孙正义可能面临强制平仓,进一步丧失对公司的控制权。
债务到期压力:高负债需持续滚动融资,若市场信心不足,融资成本或上升。
投资项目不确定性:愿景基金投资的88家公司中,15家可能破产,剩余项目回报率亦存疑。
资产出售:软银可能继续出售阿里巴巴等优质资产,回笼资金缓解压力。
市场反弹:若全球股市回暖,软银股价回升可降低质押风险。
业务调整:收缩非核心业务,聚焦高回报领域,提升盈利能力。
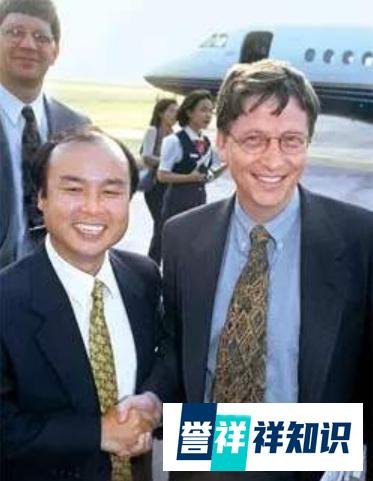
总结:孙正义及软银集团当前困境源于高负债、投资失利及市场波动,质押股票是应对资金需求的无奈之举,而非“套现跑路”。未来能否转危为安,取决于债务管理、资产处置及市场环境变化。