 Simone
来说一说融易分期
的有关信息介绍如下:融易分期是一种消费分期服务,通常与培训机构等合作,为用户提供分期付款的便利,但从用户反馈来看,其存在一些需要关注的问题,以下从几个方面进行说明:
融易分期与培训机构合作,为用户在接受培训服务时提供分期付款方案。从用户描述的情况看,其费用结构分为两个阶段:前6期仅支付利息,后6期需支付本金加利息。这种设计可能使前期还款压力较小,但后期还款负担显著加重。若用户未充分了解费用结构,可能因后期还款压力过大导致逾期。
用户认为融易分期属于高利贷,需通过以下标准判断其合法性:
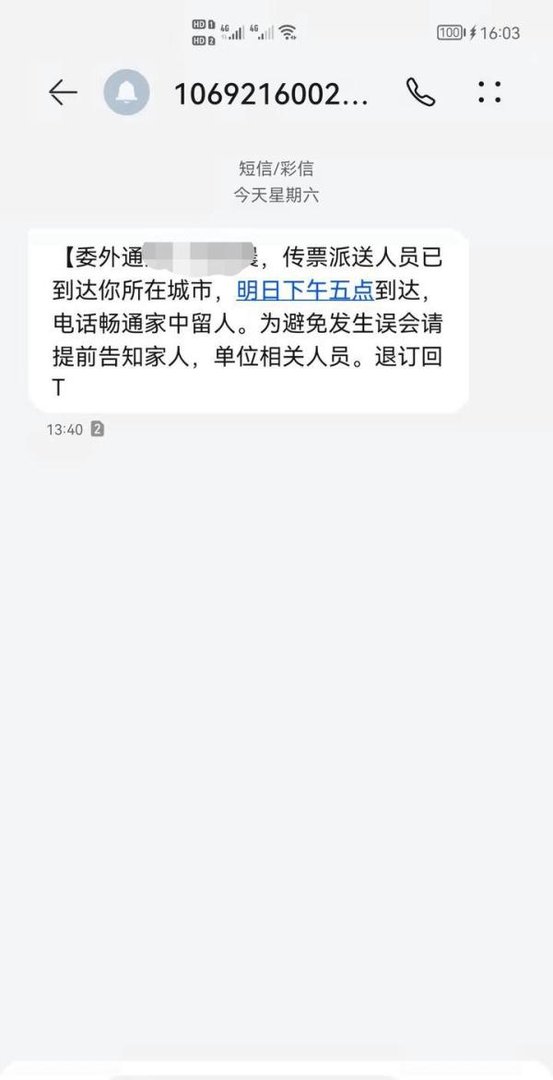
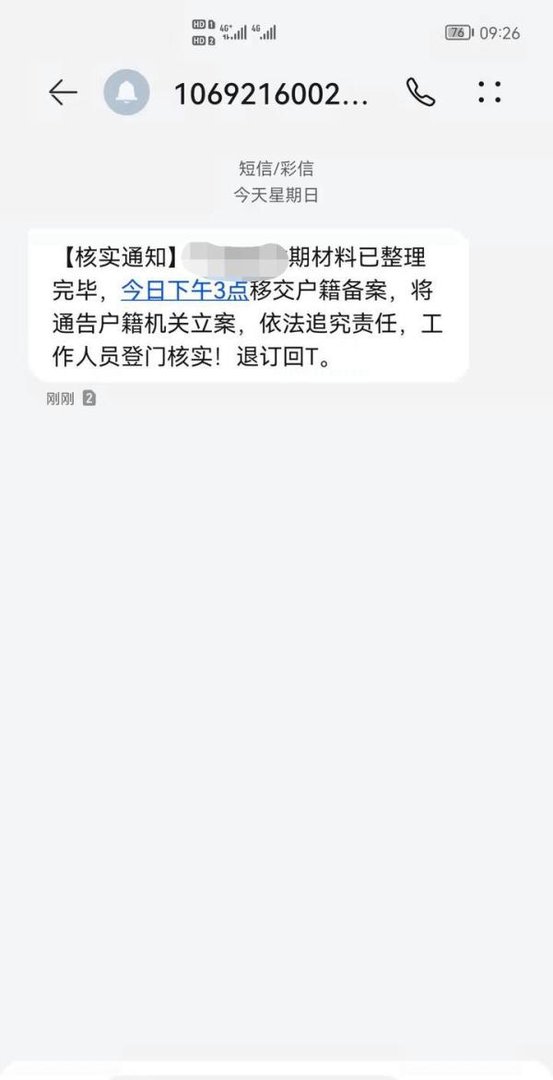
用户已逾期200多天,面临上门走访和法院传票的威胁,需采取以下措施:
上门走访:催收机构可能通过此方式施压,但需遵守《互联网金融逾期债务催收自律公约》,不得骚扰无关人员或采取暴力手段。
法院传票:需确认短信内容是否真实。法院传票会通过正式渠道送达,并附有法院公章及案件信息。若仅通过短信发送且未提供具体案件号,可能为虚假威胁。
若利率超标,用户可拒绝支付超出法定上限的利息,并保留向监管部门投诉的权利。
遭遇暴力催收或虚假诉讼威胁时,可向当地公安机关报案或通过法律途径维权。
主动联系融易分期客服,说明经济困难情况,争取延长还款期限、减免部分利息或重新制定分期计划。
保留沟通记录作为后续维权证据。
仔细阅读合同条款,重点关注利率、费用结构、还款方式及违约责任。
计算综合年化利率,确保其在法定范围内。
保留所有还款凭证,避免因系统错误导致逾期记录。
如遇经济困难,及时与平台沟通,避免问题恶化。
收集证据(如合同、还款记录、催收短信等),向当地金融监管部门或消费者协会投诉。
必要时咨询律师,通过法律途径解决争议。
融易分期作为消费分期服务,虽为用户提供了资金便利,但需警惕其费用结构及利率合法性。用户应增强法律意识,在签订合同前充分评估还款能力,避免陷入过度负债困境。若已发生纠纷,需通过合法途径维护权益,避免因恐慌而做出不当决策。