 Simone
资本资产定价模式
的有关信息介绍如下: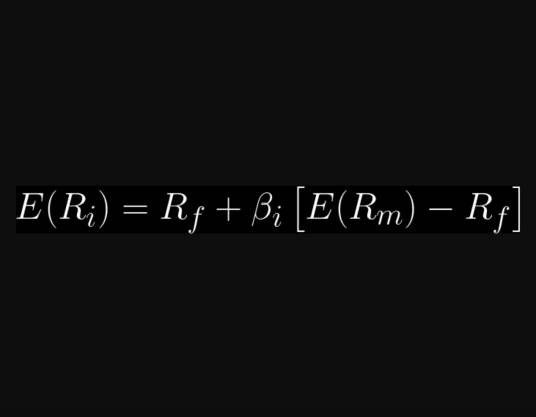
资本资产定价模型(CAPM)是现代金融资产定价理论的数学模型,由夏普和林特纳基于马科维茨的均值—方差理论提出,用于描述资产预期收益率与系统风险间的关系 。
该模型通过公式E(Ri)=Rf+βi[E(Rm)-Rf]量化风险溢价,其中E(Ri)为资产期望收益,Rf为无风险收益率,βi衡量系统风险,E(Rm)代表市场组合期望收益。传统检验包含BJS检验(时间序列检验和横截面回归)与FM横截面回归法,重点验证证券市场线线性特性 。
该模型起源于20世纪60年代,夏普等学者通过资本市场线与证券市场线推导出β系数的确定方法 。1993年Fama和French提出三因素模型,引入市值因子(SMB)和账面市值比因子(HML)扩展原理论。套利定价理论(APT)则发展为多因素定价模型,运用因子分析法检验公共因子对收益率的影响。在中国证券市场实证中,系统性风险占比呈下降趋势且呈现行业分散化特征,但股权分置、信息透明度等问题限制了模型适用性 。
想要了解更多“资本资产定价模式”的信息,请点击:资本资产定价模式百科